
Pinjaman online atau pinjol kini terasa seperti teman baik di saat darurat. Butuh dana cepat? Cukup modal KTP dan beberapa klik di ponsel, uang langsung cair dalam hitungan menit. Kemudahan ini memang menggiurkan, terutama bagi generasi muda yang terbiasa dengan kecepatan digital.
Namun, di balik kemudahan itu, ada sisi gelap yang sering diabaikan: gagal bayar atau yang populer disebut “galbay”. Menganggap remeh galbay, apalagi pada pinjol legal yang terdaftar di OJK, adalah kesalahan besar. Konsekuensinya bukan hanya soal telepon dari debt collector (DC), tetapi bisa merembet dan merusak rencana keuangan masa depanmu secara keseluruhan.
Fenomena ini semakin marak, bahkan muncul gerakan “sengaja galbay” di media sosial. Tapi sebelum ikut-ikutan, mari kita bedah tuntas apa saja risiko nyata yang harus kamu hadapi jika gagal bayar pinjol legal.
Mengapa Seseorang Bisa Terjebak Galbay?
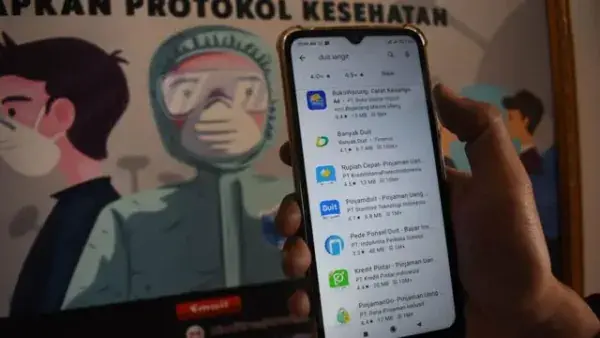
Jalan menuju galbay sering kali tidak disadari. Awalnya mungkin karena salah perhitungan atau kebutuhan mendesak, namun lama-kelamaan menjadi jeratan yang sulit dilepaskan.
Beberapa penyebab umum seseorang terjebak galbay antara lain:
- Perilaku konsumtif: Menggunakan pinjaman untuk gaya hidup, bukan kebutuhan produktif atau darurat.
- Manajemen keuangan yang buruk: Tidak menghitung kemampuan bayar dan memastikan cicilan tidak lebih dari 30% penghasilan.
- Kehilangan pendapatan: Mengalami penurunan pemasukan atau kehilangan pekerjaan secara tiba-tiba.
- Gali lubang, tutup lubang: Mengambil pinjaman baru untuk melunasi utang lama, yang akhirnya membuat utang semakin menumpuk.
Apapun alasannya, saat galbay terjadi pada pinjol legal, serangkaian risiko serius sudah menanti di depan mata.
Risiko Nyata Galbay Pinjol Legal yang Wajib Kamu Tahu
Jangan anggap enteng, ini bukan sekadar masalah sepele. Berikut adalah konsekuensi berantai yang akan kamu hadapi.
1. Utang yang Membengkak Jadi Gunung
Ini adalah risiko pertama dan paling terasa. Saat kamu telat membayar, bunga dan denda akan terus berjalan setiap hari. Pinjol legal memang diatur oleh OJK, tapi bukan berarti bebas bunga dan denda.
Berdasarkan aturan OJK, bunga untuk pinjaman konsumtif dibatasi, misalnya 0,3% per hari (per 1 Januari 2024) . Selain itu, total keseluruhan denda keterlambatan tidak boleh melebihi 100% dari nilai pokok pinjaman.
Contoh Ilustrasi:
Kamu meminjam Rp3 juta dari pinjol legal. Jika kamu menunggak dalam waktu yang lama, total tagihanmu bisa membengkak hingga maksimal menjadi Rp6 juta (Rp3 juta pokok + Rp3 juta maksimal denda). Utangmu bisa berlipat ganda hanya dalam beberapa bulan.
2. Masuk Daftar Hitam SLIK OJK
Inilah risiko jangka panjang yang paling merusak masa depan. Gagal bayar di pinjol legal akan membuat namamu dilaporkan dan tercatat dengan skor kredit buruk di Sistem Layanan Informasi Keuangan (SLIK) OJK. SLIK ini adalah sistem yang digunakan oleh semua lembaga keuangan di Indonesia untuk memeriksa rekam jejak kredit calon nasabah.
Apa dampaknya jika namamu sudah masuk daftar hitam SLIK?
- Sulit mengajukan KPR: Impian punya rumah sendiri bisa terkubur karena bank akan menolak pengajuan kreditmu.
- Tidak bisa kredit kendaraan: Butuh motor atau mobil untuk menunjang pekerjaan? Lupakan saja, pengajuan kreditmu kemungkinan besar ditolak.
- Ditolak saat mengajukan kartu kredit: Akses ke fasilitas perbankan lain seperti kartu kredit juga akan tertutup.
Pada dasarnya, riwayat kredit yang buruk akan membuatmu tidak lagi dipercaya oleh lembaga keuangan manapun di Indonesia. Bahkan, beberapa pihak menyebut skor kredit yang buruk bisa memengaruhi peluang saat mencari pekerjaan.
3. Dikejar ‘Tamu Tak Diundang’ alias Debt Collector
Meskipun pinjol legal, proses penagihan tetap akan dilakukan secara intensif. Prosesnya biasanya bertahap, mulai dari pengingat via SMS, email, dan telepon. Jika masih diabaikan, barulah tim penagih atau debt collector (DC) akan turun tangan.
DC dari pinjol legal terikat pada etika penagihan yang diatur OJK dan Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI). Mereka hanya boleh menagih pada pukul 08.00 hingga 20.00 waktu setempat dan dilarang melakukan kekerasan atau ancaman.
Namun, jangan salah. Tekanan psikologis dari penagihan yang terus-menerus tetap sangat mengganggu. Dihubungi berkali-kali dalam sehari atau bahkan dikunjungi di rumah bisa membuat hidup tidak tenang dan penuh kecemasan.
4. Tekanan Batin dan Masalah Sosial
Beban utang yang menumpuk dan kejaran DC dapat memicu stres berat, kecemasan, hingga depresi. Rasa malu dan takut membuat kualitas hidup menurun drastis.
Tidak hanya itu, masalah ini bisa merembet ke ranah sosial. DC sering kali menghubungi nomor kontak darurat yang kamu daftarkan, termasuk keluarga, teman, atau bahkan rekan kerja. Hal ini dapat menimbulkan konflik, merusak hubungan, dan membuatmu kehilangan kepercayaan dari orang-orang terdekat.
Mitos vs. Fakta Seputar Galbay
Banyak informasi simpang siur tentang galbay. Mari luruskan beberapa di antaranya.
- Mitos: Utang akan hangus atau lunas otomatis setelah 90 hari tidak ditagih.
- Fakta: Ini hoaks besar. Utang tidak akan pernah hangus. Setelah 90 hari, status kredit macetmu akan permanen tercatat di SLIK OJK, dan pihak pinjol berhak menempuh jalur hukum perdata untuk menagih utangmu.
- Mitos: Gagal bayar pinjol bisa masuk penjara.
- Fakta: Utang-piutang adalah ranah hukum perdata, bukan pidana. Kamu tidak bisa dipenjara hanya karena tidak mampu membayar utang. Namun, jika kamu terbukti menggunakan data palsu saat mengajukan pinjaman, itu bisa masuk ranah pidana penipuan.
Kesimpulan: Pikirkan Ulang Sebelum Tergoda
Pinjaman online legal adalah alat keuangan yang bisa sangat membantu jika digunakan dengan bijak dan bertanggung jawab. Namun, jika diabaikan, ia bisa berubah menjadi monster yang menghancurkan stabilitas finansial dan masa depanmu.
Risiko galbay pinjol legal itu nyata: utang membengkak, nama tercoreng di SLIK OJK, hidup tidak tenang akibat tekanan psikologis, dan hubungan sosial yang terganggu. Sebelum menekan tombol “Ajukan Pinjaman”, selalu tanyakan pada dirimu sendiri: Apakah ini benar-benar butuh? Dan yang terpenting, apakah aku sanggup membayarnya?.