
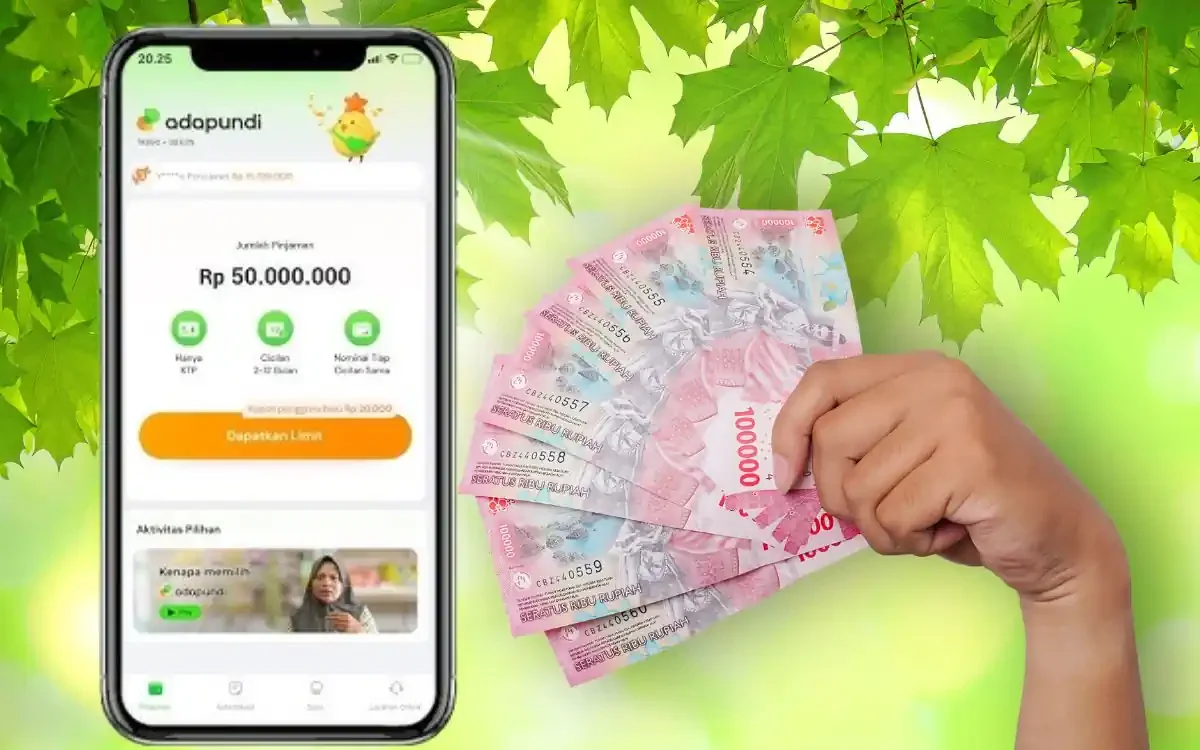
Tergoda pinjaman online Adapundi tapi takut gagal bayar (galbay)? Kamu tidak sendirian. Pertanyaan “apa risiko tidak membayar Adapundi?” seringkali muncul di benak banyak orang. Jawabannya singkat: risikonya nyata dan bisa sangat merepotkan. Mulai dari denda yang membengkak setiap hari, skor kreditmu hancur di catatan OJK, hingga teror penagihan yang tak kenal waktu, bahkan potensi didatangi debt collector ke rumah.
Kemudahan mencairkan dana dalam hitungan menit memang menggiurkan, apalagi dengan limit yang ditawarkan bisa mencapai Rp100 juta. Namun, di balik kemudahan itu, ada tanggung jawab besar. Adapundi bukanlah teman main-main. Mereka adalah perusahaan finansial legal yang punya aturan main ketat.
Jadi, sebelum kamu berpikir untuk menunda atau bahkan mengabaikan tagihan, mari kita bedah tuntas apa saja konsekuensi pahit yang menantimu. Ini bukan untuk menakut-nakuti, tapi agar kamu bisa mengambil keputusan finansial yang lebih cerdas dan terhindar dari penyesalan di kemudian hari.
Adapundi Itu Legal atau Ilegal? Kenali Dulu Statusnya
Pertama-tama, mari luruskan satu hal penting: Adapundi adalah pinjaman online (pinjol) yang 100% legal. Perusahaan yang menaunginya, PT Info Tekno Siaga, telah terdaftar dan diawasi secara resmi oleh Otoritas Jasa Keuangan (OJK) dengan nomor izin KEP-48/D.05/2021.
Selain itu, Adapundi juga merupakan anggota dari Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI). Artinya, seluruh operasional mereka, mulai dari penawaran pinjaman hingga proses penagihan, harus tunduk pada peraturan yang ditetapkan oleh OJK dan kode etik AFPI.
Status legal ini adalah pedang bermata dua. Di satu sisi, data pribadimu lebih aman karena mereka diawasi dan sudah tersertifikasi ISO/IEC 27001:2022 untuk keamanan informasi. Di sisi lain, status legal ini memberi mereka kekuatan hukum untuk menagih utangmu dan melaporkan riwayat pembayaranmu ke sistem keuangan nasional. Jadi, anggapan bahwa pinjol legal bisa diabaikan begitu saja adalah kesalahan fatal.
7 Risiko Fatal Jika Kamu Nekat Galbay di Adapundi
Jika kamu telat atau sama sekali tidak membayar tagihan Adapundi, bersiaplah menghadapi serangkaian konsekuensi yang bisa membuat hidupmu tidak tenang.
1. Denda dan Bunga yang Terus Meledak
Ini adalah risiko pertama dan paling pasti. Adapundi, seperti pinjol legal lainnya, mengenakan bunga harian atas keterlambatan. Berdasarkan aturan OJK, bunga untuk pinjaman konsumtif bisa mencapai 0,3% per hari.
Mulai tahun 2025, OJK memang akan menurunkan batas bunga ini menjadi 0,2% per hari, dan selanjutnya 0,1% per hari pada 2026. Namun, angka ini tetap signifikan jika dibiarkan menumpuk. Untungnya, ada aturan yang membatasi total biaya (bunga plus denda) tidak boleh melebihi 100% dari nilai pokok pinjamanmu. Tetap saja, utang Rp1 juta bisa dengan mudah membengkak menjadi Rp2 juta.
2. Skor Kredit Hancur di SLIK OJK (Dulu BI Checking)
Ini adalah risiko jangka panjang yang paling merusak. Karena Adapundi adalah pinjol legal, mereka wajib melaporkan data kredit nasabahnya ke Sistem Layanan Informasi Keuangan (SLIK) OJK. Jika kamu gagal bayar, namamu akan tercatat dengan skor kredit buruk (Kolektibilitas 5 atau “Macet”).
Apa dampaknya? Di masa depan, kamu akan sangat kesulitan mengajukan pinjaman apa pun, baik itu KPR, kredit kendaraan, kartu kredit di bank, atau bahkan pinjaman di platform fintech lainnya. Mereka semua akan melihat catatan burukmu di SLIK OJK. Bahkan ada kasus di mana nasabah yang sudah melunasi utangnya di Adapundi masih mendapati statusnya macet di SLIK berbulan-bulan kemudian, yang menghambat pengajuan kredit lainnya.
3. Teror Penagihan Tanpa Henti
Begitu kamu telat membayar, tim penagihan Adapundi akan mulai beraksi. Kamu akan menerima telepon, SMS, dan pesan WhatsApp secara intensif, mengingatkanmu untuk segera membayar. Proses ini bisa sangat mengganggu aktivitas dan ketenangan mentalmu.
Parahnya lagi, mereka juga bisa menghubungi nomor kontak darurat yang kamu daftarkan saat pengajuan. Meskipun OJK melarang penagihan ke seluruh kontak di ponselmu, menghubungi kontak darurat adalah praktik yang diizinkan. Tentu ini bisa menimbulkan rasa malu dan tekanan sosial yang besar.
4. Didatangi Debt Collector (DC) Lapangan? Ini Faktanya!
Inilah pertanyaan yang paling sering membuat orang cemas. Secara resmi, Adapundi mengklaim bahwa mereka tidak menggunakan jasa DC lapangan untuk penagihan. Penagihan difokuskan melalui media komunikasi digital.
Namun, kenyataan di lapangan berbicara lain. Banyak testimoni dari pengguna di tahun 2025 yang mengaku didatangi oleh oknum yang mengaku sebagai DC dari Adapundi, terutama bagi mereka yang sudah galbay (gagal bayar) dalam waktu lama.
Menariknya, beberapa laporan menyebutkan bahwa DC yang datang membawa surat tugas dan identitas yang meragukan, misalnya mencantumkan nama perusahaan lain seperti Tunaiku atau Amar Bank, dan tidak memiliki sertifikasi penagih resmi. Ini memunculkan dugaan bahwa Adapundi mungkin menggunakan jasa penagihan pihak ketiga, yang praktiknya terkadang berada di area abu-abu. Jadi, meskipun tidak pasti, risiko kunjungan DC lapangan itu tetap ada.
5. Reputasi Rusak dan Stres Mental
Kombinasi dari teror telepon, potensi dihubungi kontak darurat, dan ancaman kunjungan DC bisa merusak reputasimu di lingkungan keluarga, teman, atau bahkan tempat kerja. Tekanan psikologis yang ditimbulkan tidak bisa dianggap remeh. Banyak korban galbay yang mengalami stres, kecemasan, hingga depresi.
6. Potensi Masalah Hukum (Walau Jarang)
Penting untuk diketahui bahwa utang pinjol adalah masalah perdata, bukan pidana. Artinya, kamu tidak bisa dipenjara karena gagal bayar. Namun, secara teori, Adapundi berhak mengajukan gugatan perdata ke pengadilan untuk menagih utangmu. Meski begitu, langkah ini jarang diambil untuk utang bernilai kecil hingga menengah karena biaya hukumnya tidak sebanding.
7. Akses Finansial Tertutup di Masa Depan
Seperti yang dijelaskan pada poin skor kredit, gagal bayar di satu pinjol legal akan menutup pintumu ke lembaga keuangan lainnya. Ekosistem fintech dan perbankan kini saling terhubung melalui SLIK OJK dan Fintech Data Center (FDC), membuat riwayat kreditmu transparan bagi semua pemain di industri ini.
Terlanjur Galbay? Jangan Panik, Ini yang Harus Dilakukan
Jika kamu sudah terlanjur berada dalam posisi sulit ini, jangan menghindar. Mengabaikan masalah hanya akan membuatnya semakin besar.
- Komunikasi Secara Proaktif: Hubungi layanan pelanggan resmi Adapundi di nomor (021) 50860666 atau email [email protected] . Jelaskan kondisimu dengan jujur dan tunjukkan itikad baik untuk menyelesaikan.
- Minta Opsi Keringanan: Tanyakan kemungkinan untuk restrukturisasi atau penjadwalan ulang utang. Beberapa pengguna melaporkan bahwa Adapundi terkadang menawarkan program keringanan berupa penghapusan denda dan bunga, dengan syarat melunasi pokok utang dalam satu kali bayar.
- Pahami Hakmu: Ingat, proses penagihan harus beretika. DC dilarang menggunakan ancaman, kekerasan, atau mempermalukanmu di depan umum Jika kamu mengalami penagihan yang tidak sesuai aturan, kamu berhak melaporkannya ke OJK.
Pada akhirnya, pinjaman dari Adapundi adalah utang yang harus dibayar. Statusnya yang legal memberikan mereka landasan kuat untuk menagih dan melaporkanmu. Jalan terbaik adalah meminjam sesuai kemampuan dan selalu memprioritaskan pembayaran tepat waktu. Jangan biarkan kemudahan sesaat menjeratmu dalam masalah finansial dan psikologis jangka panjang.